
现代期货投资组合理论(现代期货投资组合理论包括)
现代期货投资组合理论是将现代投资组合理论(MPT)的理念应用于期货市场。它并非一个独立的、完全成型的理论体系,而是对MPT在期货市场应用上的扩展和修正。它强调分散投资,以期降低整体投资风险,并追求在给定风险水平下最大化预期收益。现代期货投资组合理论包含了对期货市场特性的考虑,例如高杠杆、高流动性、价格波动较大以及合约到期日等因素,并在此基础上,运用统计学、计量经济学等方法构建最优的期货投资组合。与股票投资组合相比,现代期货投资组合理论更注重对价格波动、市场风险以及交易成本的分析,并以此来指导投资决策。它不仅考虑单一期货品种的收益与风险,更强调不同期货品种之间的相关性及其对整体投资组合的影响,最终目标是构建一个风险调整后的收益最大化的期货投资组合。
期货合约特性分析
现代期货投资组合理论首先要深入分析各种期货合约的特性。这包括但不限于以下几个方面:合约标的物的性质(例如农产品、能源、金属等),合约的交割方式和日期,合约的交易规则和手续费,以及合约的历史价格波动和相关性分析等等。对这些特性的深入理解,是构建有效期货投资组合的关键。例如,不同品种的期货合约的价差变化规律,以及市场对相关新闻事件的反应,都将影响投资组合的构建和风险管理。 深入的分析需要利用统计方法,例如计算不同期货合约的历史收益率、波动率、以及它们之间的相关性系数,建立时间序列模型来预测未来价格波动,并评估不同投资策略在不同市场环境下的表现。
风险管理与对冲策略
风险管理是现代期货投资组合理论的核心。由于期货市场的高杠杆特性,风险管理显得尤为重要。现代期货投资组合理论运用多种风险管理工具和策略,例如VaR(风险价值)模型、压力测试等,来评估和控制投资组合的风险。常见的对冲策略,例如套期保值和套利,也在现代期货投资组合理论中得到广泛应用。套期保值策略主要用于降低价格波动风险,例如农产品生产商可以通过出售期货合约来锁定未来产品价格,从而减少价格下跌带来的损失;套利策略则利用不同品种期货合约之间的价格差异来获取无风险收益,例如跨期套利和跨品种套利。有效的风险管理和对冲策略能够降低投资组合的风险,提高投资的稳定性。
多元化投资与资产配置
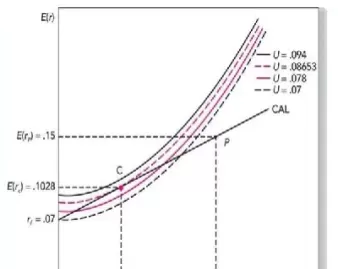
现代期货投资组合理论强调多元化投资的重要性。通过将资金分散投资于不同类型的期货合约,可以有效降低非系统性风险,即与特定市场或合约相关的风险。多元化投资并不意味着盲目地投资各种期货合约,而是需要根据不同合约的风险和收益特征,以及它们之间的相关性,进行合理的资产配置。现代投资组合理论中的均值-方差模型可以作为资产配置的工具,通过计算不同期货合约的预期收益率、方差以及它们之间的协方差矩阵,来确定最优的投资比例,以在给定风险水平下最大化预期收益。 还需要考虑市场周期的变化,动态调整资产配置比例,以适应市场环境的变化。
交易策略与技术分析
现代期货投资组合理论不仅仅关注资产配置,也关注交易策略和技术分析。有效的交易策略能够提高投资组合的收益。技术分析作为一种常用的交易策略,通过对历史价格数据的分析来预测未来的价格走势,为投资决策提供参考。 技术分析并不能保证投资收益,它需要结合基本面分析以及对市场整体环境的判断,才能有效地应用。 例如,一些交易策略例如趋势跟踪、均值回归等,可以结合现代投资组合理论的风险管理框架,来制定更完善的交易计划。 高频交易的发展也为期货投资组合管理带来了新的挑战和机遇,需要运用更先进的算法和技术来进行交易和风险管理。
现代期货投资组合理论并非一个简单的理论框架,而是一个结合了现代投资组合理论、风险管理技术、交易策略和市场分析的综合性方法。它强调通过对期货市场特性的深入理解,结合多元化投资、风险管理和有效的交易策略,来构建风险调整后的收益最大化的投资组合。 在实际应用中,需要不断地学习和更新知识,适应市场环境的变化,才能在期货市场中获得长期稳定的收益。 同时,投资者也需要充分认识到期货投资的高风险性,并做好风险控制的准备。